Was gilt 2025, 2027, 2028? Der Entscheidungsbaum für deine Rechnungen
Veröffentlicht am 28. August 2026
← Zurück zum Pillar: E-Rechnung für Freelancer und kleine Unternehmen Verwandte Artikel: Kleinunternehmer und E-Rechnung · Bereit in 10 Minuten
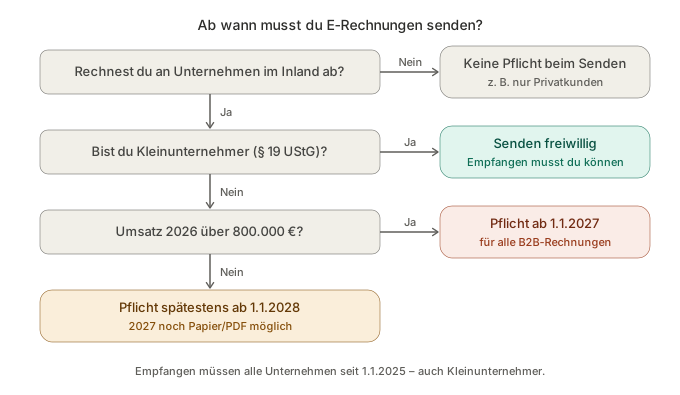
Ob und ab wann du E-Rechnungen senden musst, entscheiden drei Fragen: Rechnest du an Unternehmen im Inland ab? Bist du Kleinunternehmer nach § 19 UStG? Lag dein Gesamtumsatz 2026 über 800.000 €? Wer an Unternehmen fakturiert, kein Kleinunternehmer ist und über der Grenze liegt, muss ab dem 1. Januar 2027 E-Rechnungen ausstellen; alle anderen B2B-Rechnungssteller spätestens ab dem 1. Januar 2028. Empfangen müssen alle Unternehmen schon seit dem 1. Januar 2025.
Frage 1: Rechnest du an Unternehmen im Inland ab?
Die Pflicht gilt nur für Rechnungen zwischen Unternehmen, die beide in Deutschland ansässig sind. Rechnungen an Privatkunden (B2C) sind nicht betroffen, ebenso wenig Rechnungen an Kunden im Ausland. Coaches mit ausschließlich privaten Klienten oder Fotografen, die nur Hochzeitspaare bedienen, müssen also nichts umstellen – zumindest beim Senden.
Frage 2: Bist du Kleinunternehmer?
Rechnungen von Kleinunternehmern nach § 19 UStG müssen nicht als E-Rechnung übermittelt werden. Du darfst sie trotzdem senden, wenn dein Kunde das wünscht. Details: Kleinunternehmer und E-Rechnung
Frage 3: Lag dein Umsatz 2026 über 800.000 €?
Maßgeblich ist der Gesamtumsatz des Vorjahres. Liegt er über 800.000 €, musst du ab 2027 E-Rechnungen senden. Liegt er darunter, darfst du im Jahr 2027 noch Papierrechnungen oder – mit Zustimmung deines Kunden – PDF-Rechnungen schicken. Ab 2028 gilt die Pflicht dann für dich ebenfalls.
Die Ausnahmen, die immer gelten
- Kleinbetragsrechnungen bis 250 € (brutto)
- Fahrausweise
- bestimmte steuerfreie Leistungen (§ 4 Nr. 8 bis 29 UStG, z. B. viele ärztliche oder Bildungsleistungen)
Für diese Rechnungen darfst du auch künftig Papier oder PDF verwenden.
Praxisbeispiel
Ein Webentwickler mit 90.000 € Jahresumsatz, ausschließlich Firmenkunden und regulärer Umsatzsteuer: Frage 1 "Ja", Frage 2 "Nein", Frage 3 "Nein". Ergebnis: E-Rechnungspflicht spätestens ab 2028. Weil zwei seiner Kunden aber schon 2027 nur noch E-Rechnungen verarbeiten wollen, stellt er bereits im Herbst 2026 um – rechtlich freiwillig, geschäftlich sinnvoll.
Was du jetzt tun kannst
Beantworte die drei Fragen für dich und notiere dein Ergebnis. Dann ergänze eine vierte, praktische Frage: Welche deiner Kunden werden früher umstellen, als das Gesetz es dir vorschreibt? Wie das Einrichten geht, steht in Dein Großkunde will E-Rechnungen – bereit in 10 Minuten.
FAQ
Zählt für die 800.000-€-Grenze mein Gewinn oder mein Umsatz? Der Umsatz – genauer der Gesamtumsatz des Vorjahres, nicht der Gewinn.
Darf ich schon vor meinem Stichtag E-Rechnungen senden? Ja. Eine E-Rechnung ist immer zulässig; dein Kunde muss ihr nicht zustimmen.
Was gilt für Kunden im EU-Ausland? Die deutsche E-Rechnungspflicht betrifft nur Rechnungen zwischen inländischen Unternehmen. Für Auslandskunden gelten die bisherigen Regeln.
Hinweis: Dieser Beitrag ist keine Steuerberatung. Verbindlich sind die Informationen des Bundesfinanzministeriums und deiner IHK; für deinen konkreten Fall frag deinen Steuerberater.
Alles auf 13 Seiten: Hol dir unser kostenloses Heft E-Rechnung kompakt als PDF – mit Entscheidungsbaum, Fehler-Check und Umstellungsplan – und erhalte den SmoovOps-Newsletter. → Zum Heft
Archiv
- Oktober 2026 (3)
- September 2026 (4)
- August 2026 (4)
- Juli 2026 (5)
- Juni 2026 (4)
- Mai 2026 (5)
- April 2026 (4)